

Découvrez qui est concerné, les échéances 2027 et comment se mettre en conformité.
Verifactu ? Chez le logiciel de transport Dashdoc, dont le TMS accompagne des transporteurs des deux côtés de la frontière avec une équipe sur place à Madrid, c'est une question qui revient chaque semaine.
Et pour cause, sur un terrain de foot, l'Espagne nous a récemment rappelé qu'elle savait marquer contre la France avec la coupe du monde 2026...
Mais en matière de facturation, elle a une nouvelle fois pris les devants, avec un système qui n'a pas son équivalent chez nous : Verifactu.
Et si vous facturez au sud des Pyrénées, autant ne pas encaisser ce but-là sans avoir vu venir le ballon.
Qu'est-ce que Verifactu, concrètement ?
On va commencer par une bonne nouvelle : Verifactu, il n'y a rien à acheter. Le mot ne désigne aucun logiciel, mais une obligation fixée par le Real Decreto 1007/2023, à laquelle votre logiciel de facturation doit se plier.
Et si vous roulez déjà avec des clients espagnols, le principe va vous parler : une facture partie ne se retouche plus.
Un montant erroné, ça se corrige par un avoir traçable, jamais par une petite modification discrète en fin de trimestre.
L'administration fiscale espagnole ne vous réclame pas d'être irréprochable, elle interdit simplement qu'une facture puisse disparaître.
Accéder à la boîte à outils facturation électronique !
Comment (bien) utiliser Verifactu ?
Verifactu est le dispositif anti-fraude de l'administration fiscale espagnole qui impose aux logiciels de facturation de produire des factures inaltérables, signées et dotées d'un QR code.
Ce n'est pas un logiciel à acheter, mais une norme que votre outil doit respecter.
Pour être conforme, votre logiciel de facturation doit faire trois choses à chaque facture que vous émettez.
Vous ne les déclencherez jamais à la main, elles se produisent automatiquement, mais comprendre ce qu'elles font, c'est déjà savoir quoi demander à votre éditeur le jour où vous l'aurez au téléphone.
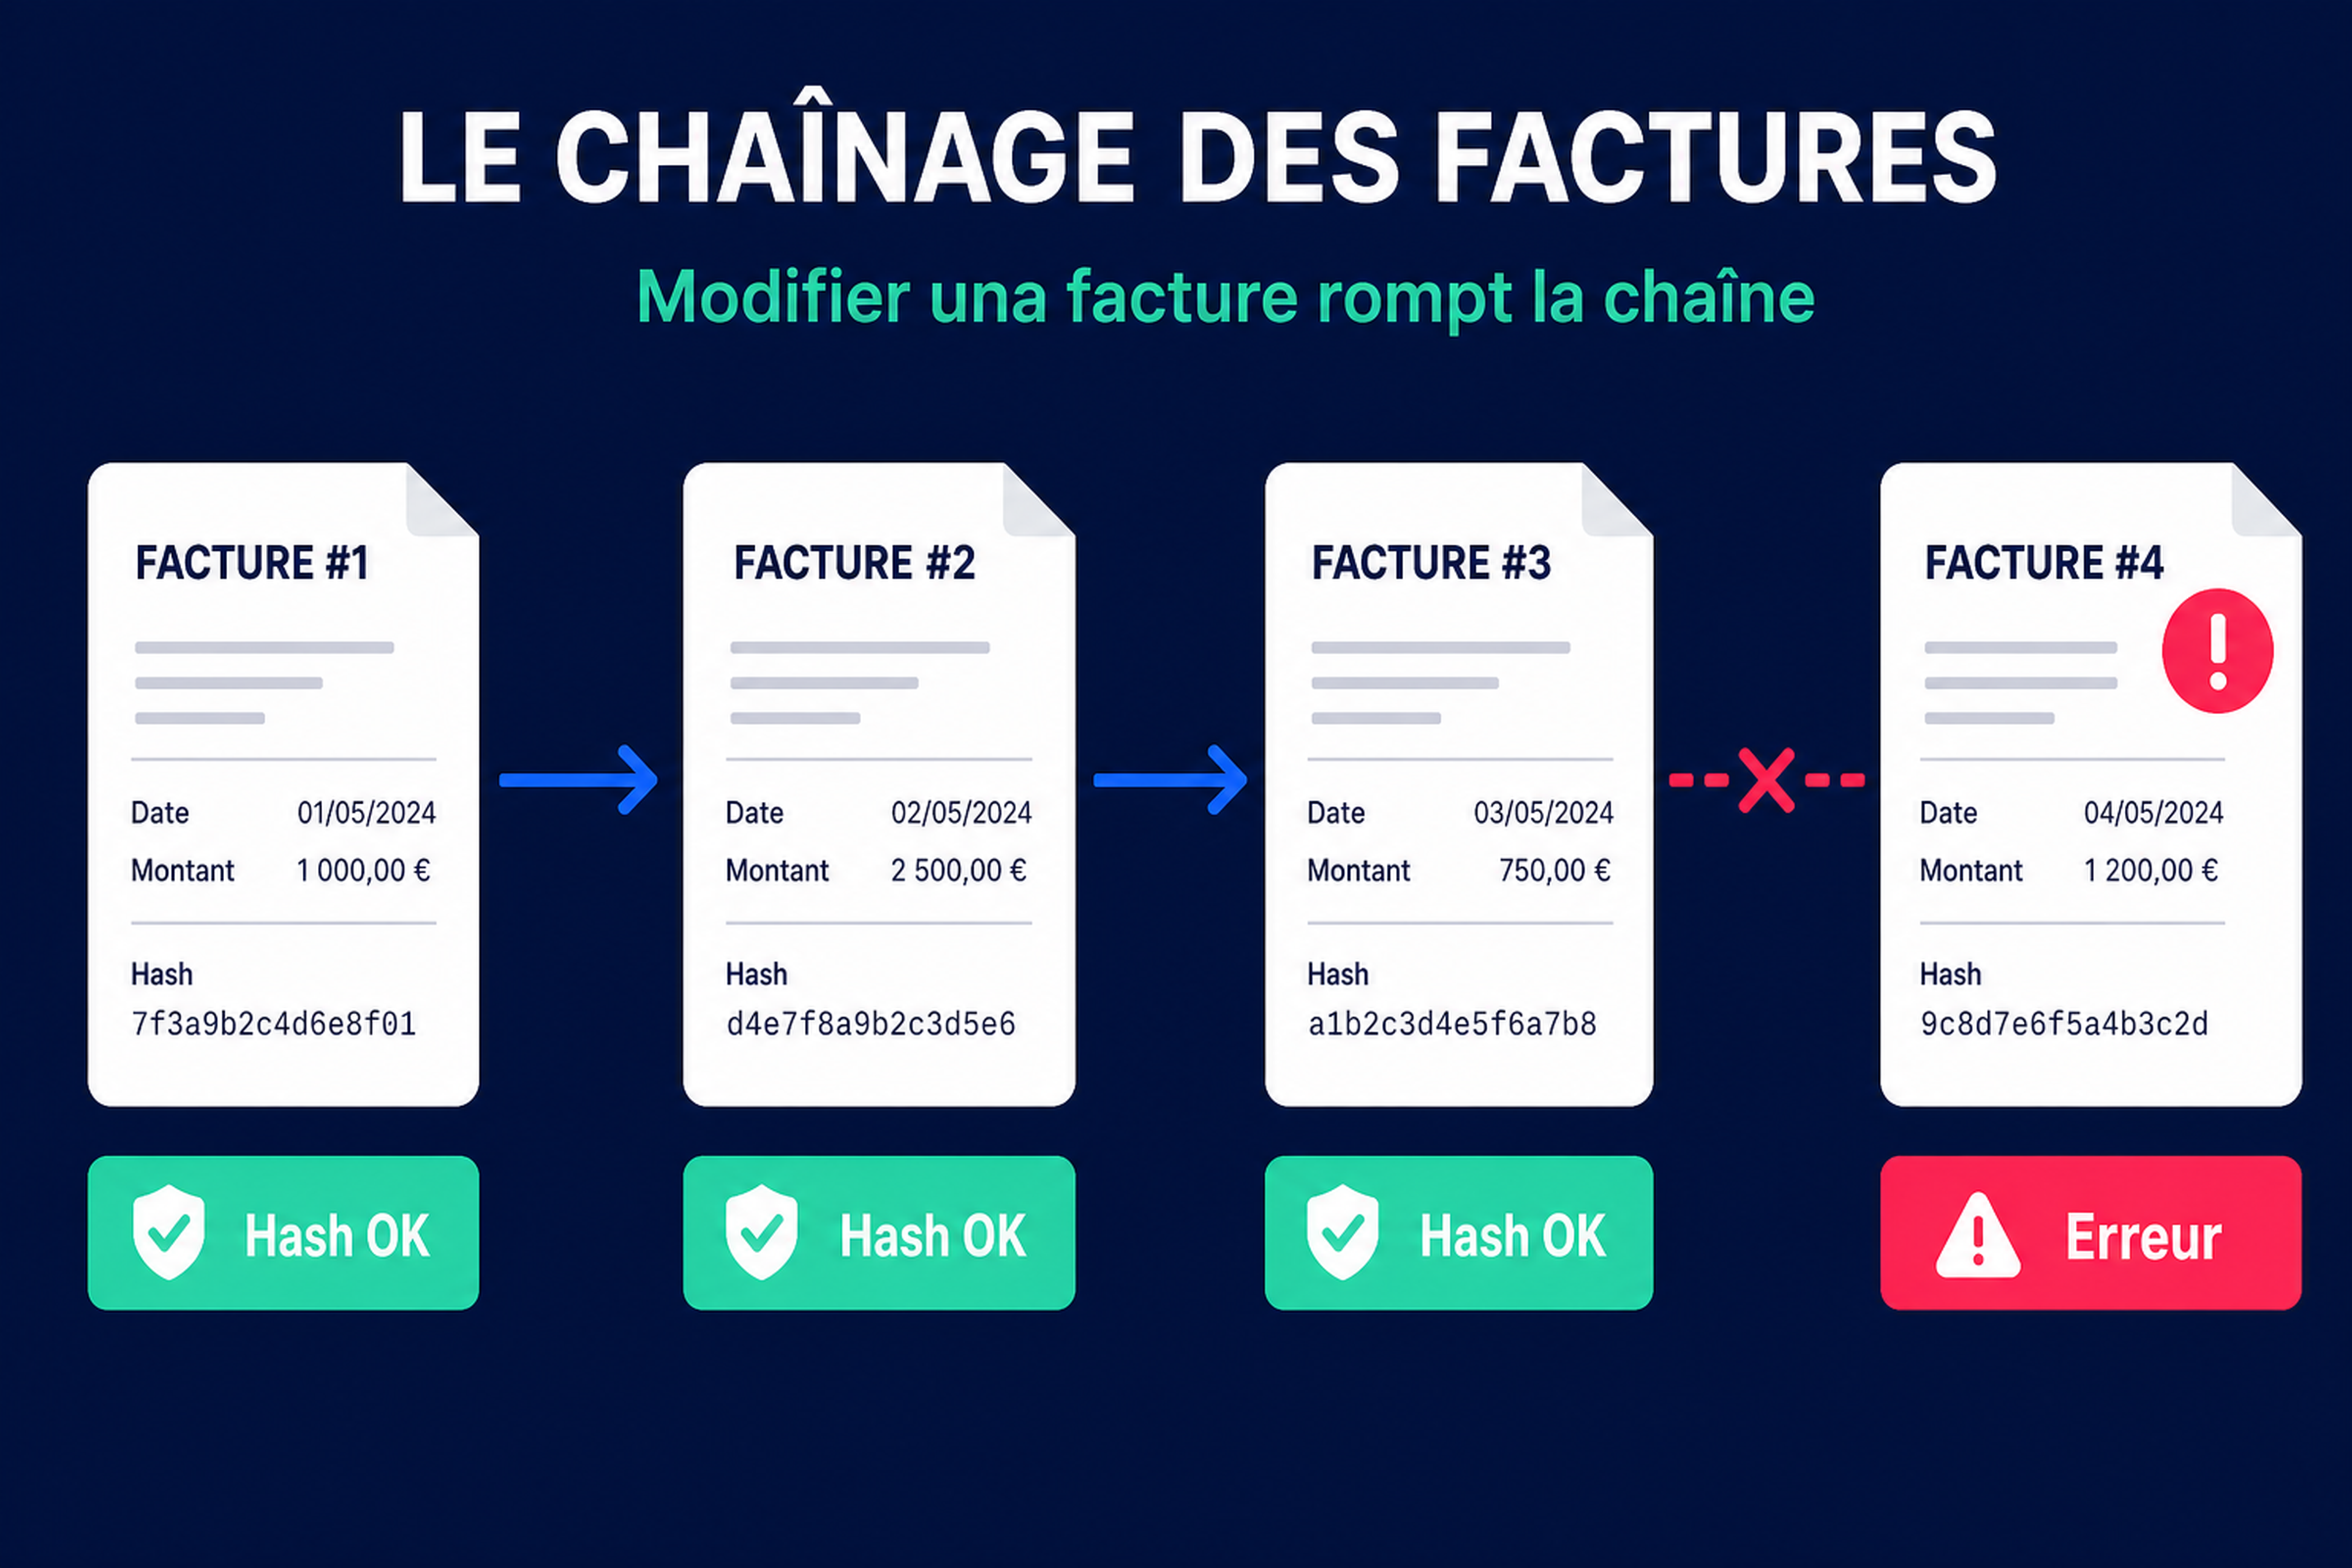
Le chaînage : À chaque facture émise, votre logiciel de facturation calcule une empreinte à partir de son contenu, et y intègre un fragment de l'empreinte de la facture précédente.
Vos factures se retrouvent ainsi liées les unes aux autres, en série. Si l'une d'elles est modifiée après coup, son empreinte change, ne correspond plus à celle que la facture suivante a mémorisée, et la rupture devient visible.
La signature : Votre logiciel de facturation appose sur chaque facture une signature électronique, émise avec un certificat, qui prouve que la facture provient d'un système déclaré et qu'elle n'a pas été trafiquée.
Selon l'option retenue, ces enregistrements sont transmis à l'administration au moment même de l'émission, ou conservés chez vous, prêts à être présentés lors d'un contrôle.
Le QR : Votre logiciel de facturation imprime sur la facture un code qui contient ses données d'identification. Un client ou un contrôleur le scanne, et vérifie sur-le-champ que la facture existe bien dans les registres.
Réclamez la Declaración Responsable à votre éditeur. C'est le document par lequel il déclare que son logiciel est conforme. S'il traîne à vous le fournir, ou change de sujet, prenez-le au sérieux : c'est souvent le premier signe que ça ne suivra pas.
Ne comptez pas sur votre comptable pour réparer le logiciel. Il connaît la règle, il vous aide à la régler, mais un souci technique, seul l'éditeur le résout. Chaque année, des transporteurs perdent des semaines à toquer à la mauvaise porte. Si vous en êtes justement à comparer les logiciels de facturation du marché, c'est le moment de vérifier ce point avant de signer.
Reste la vraie question, sans doute la vôtre à cet instant : tout ça, ça vous concerne vous ?
Certaines entreprises françaises paient pour se mettre en règle sans en avoir besoin, quand d'autres, persuadées d'être hors sujet, sont justement les premières visées. Voyons de quel côté de la route vous êtes.
Votre entreprise française est-elle concernée par Verifactu ?
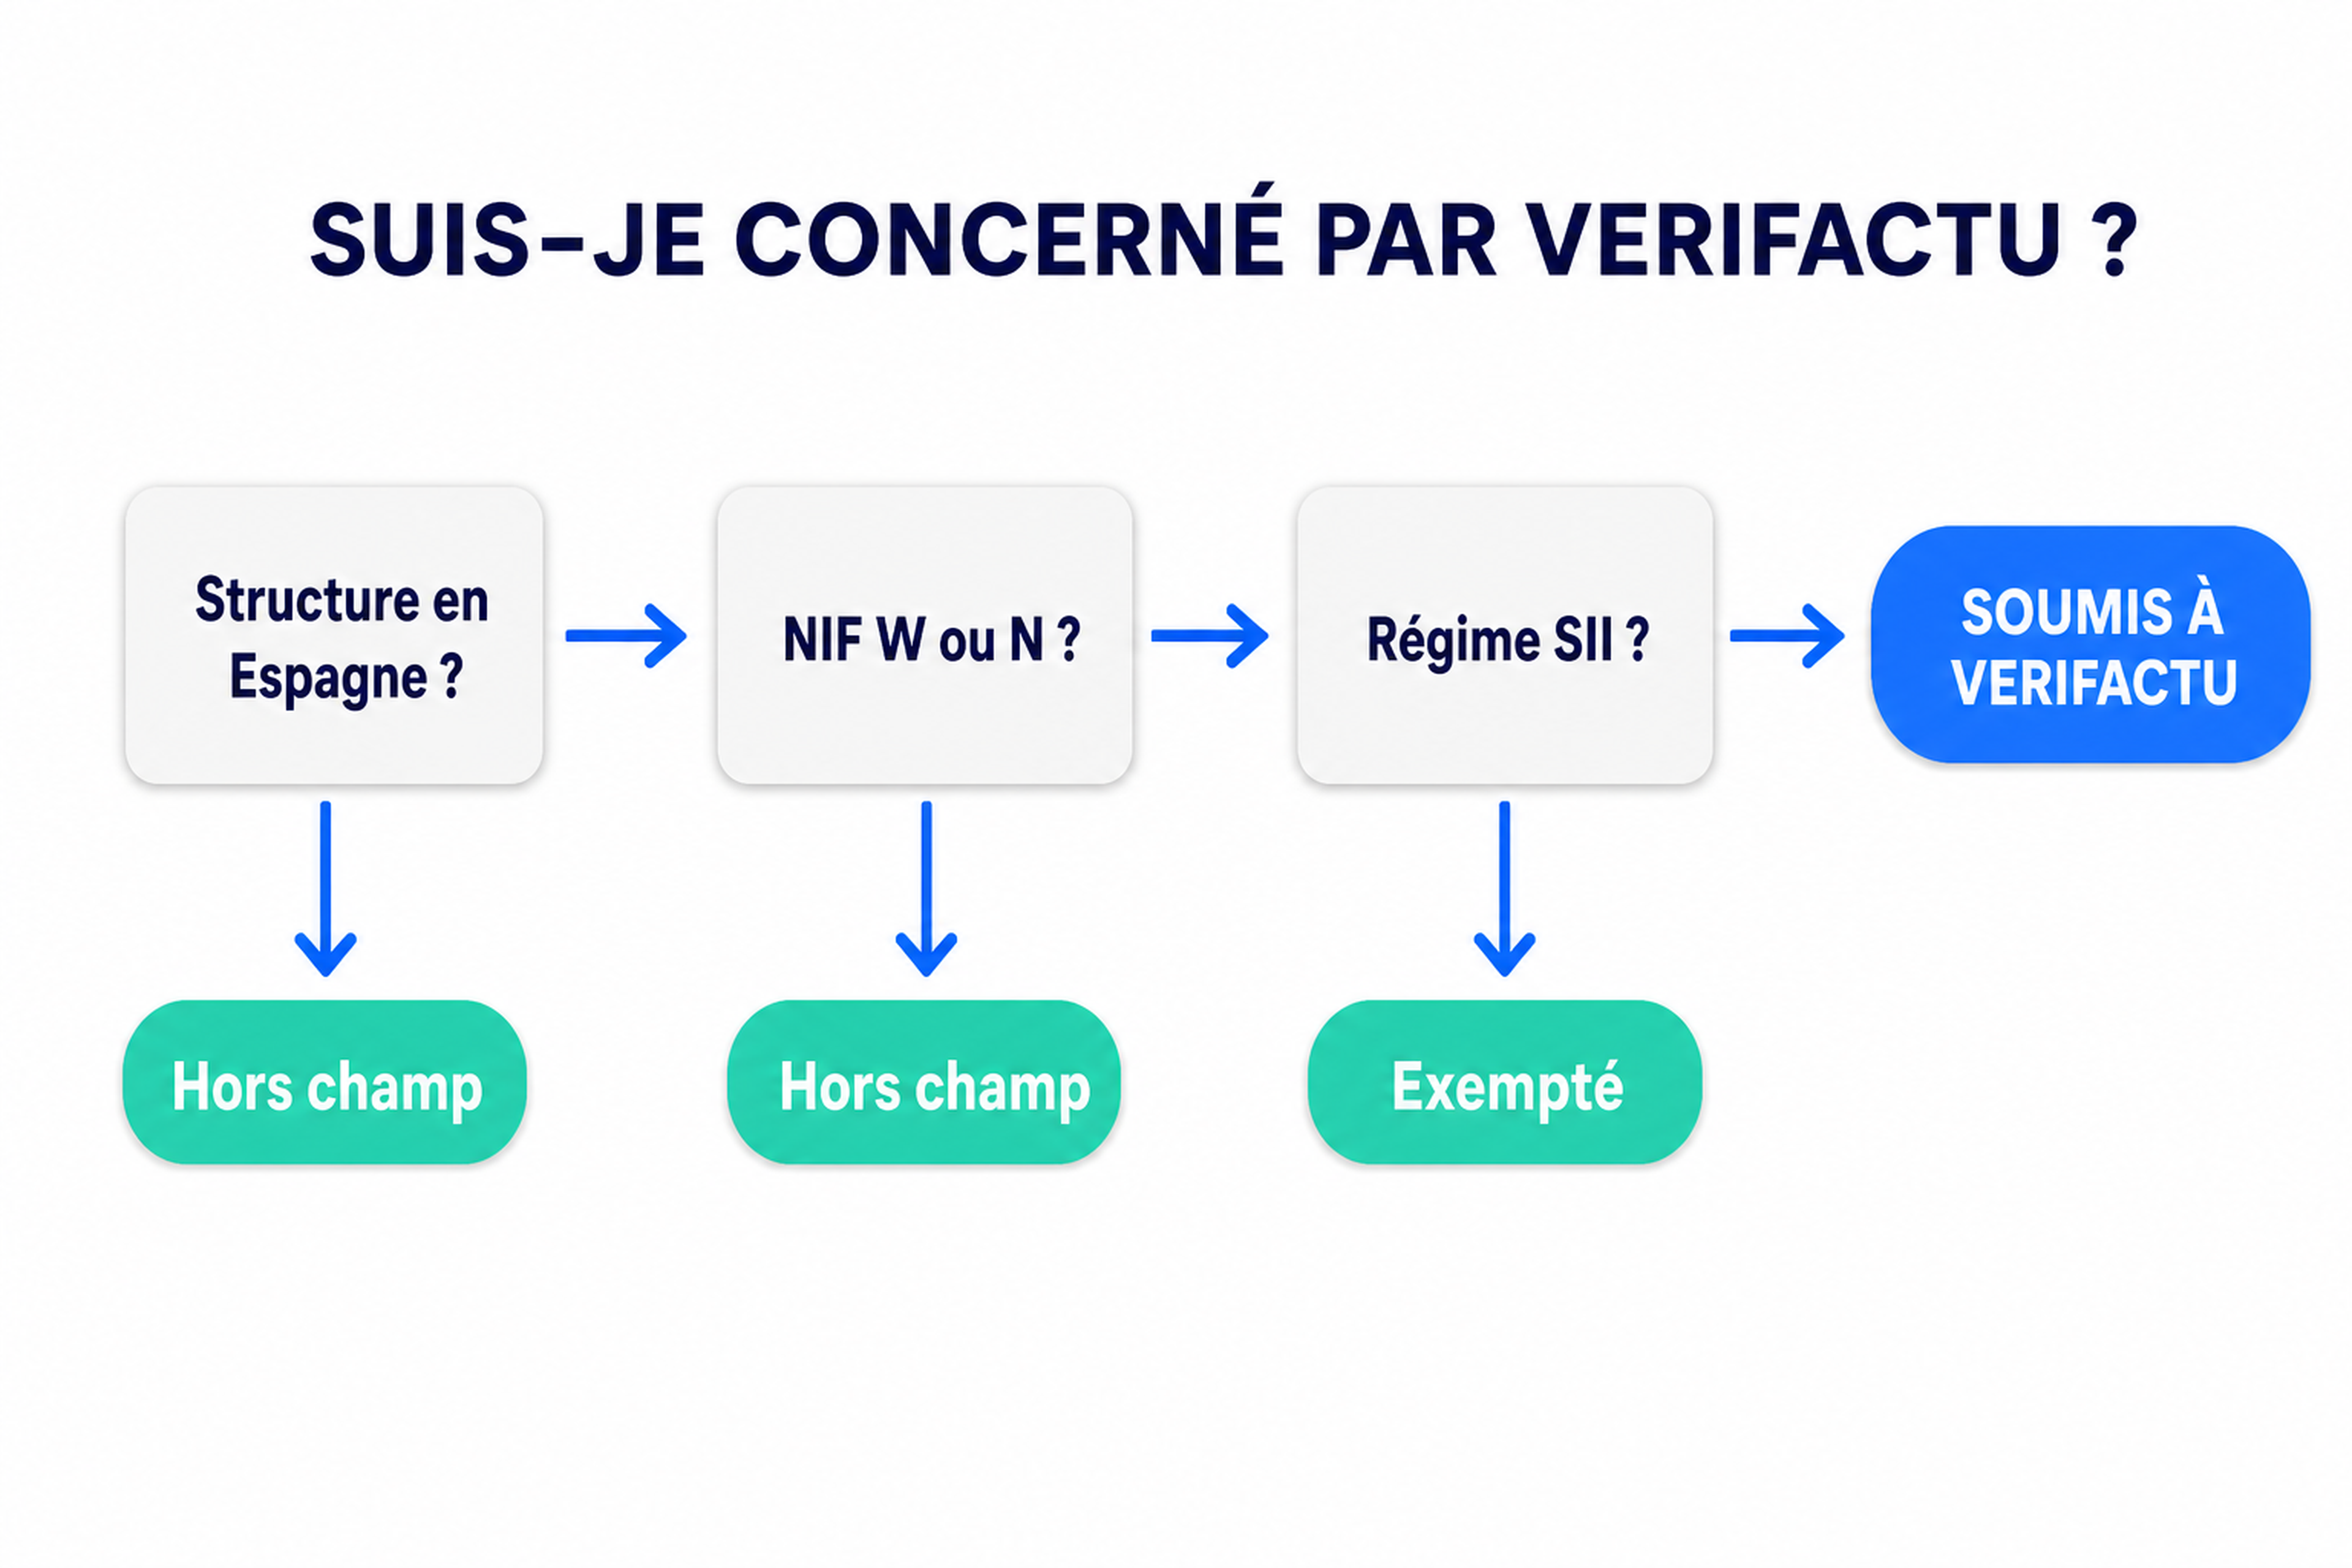
Une entreprise française est soumise à Verifactu si elle dispose d'un établissement permanent en Espagne, repérable à un NIF commençant par W. Sans structure sur place (NIF en N), l'obligation ne s'applique pas et la TVA revient au client espagnol.
C'est le nœud du sujet, et la source de la plupart des malentendus.
Beaucoup (trop) de dirigeants français balaient Verifactu d'un revers de main en se disant que c'est l'affaire des entreprises espagnoles.
D'autres s'affolent pour une obligation qui ne les touchera jamais. La vérité tient à un détail que votre expert-comptable connaît bien.
Le critère qui rend Verifactu obligatoire : votre NIF en W ou en N
Quand une entreprise étrangère opère en Espagne, l'administration lui attribue un numéro fiscal, le NIF. Et la première lettre de ce numéro décide de presque tout.
Un NIF qui commence par W signale un établissement permanent : un entrepôt, une agence, une base logistique, bref une présence stable sur le sol espagnol. Dans ce cas, vous facturez comme une entreprise locale, et Verifactu s'applique à vous, plein pot.
Un NIF qui commence par N désigne une entreprise non établie, simplement identifiée pour ses opérations. Là, l'obligation ne pèse pas sur vous.
Ce n'est donc pas votre siège social à Lyon ou à Lille qui tranche, mais la façon dont l'administration espagnole vous a enregistré de l'autre côté.
Vous facturez un client espagnol depuis la France, sans structure là-bas
Cas le plus fréquent chez les transporteurs : vous chargez en France, vous livrez en Espagne, vous facturez un donneur d'ordre espagnol, mais vous n'avez ni bureau ni entrepôt sur place. Bonne nouvelle, vous êtes hors du champ de Verifactu.
La TVA bascule sur votre client espagnol, par le mécanisme de l'autoliquidation, et c'est lui qui porte l'obligation, pas vous.
Les règles propres à ce type de flux sont détaillées dans notre article sur la facture de transport international, et dans celui qui explique comment les chargeurs facturent le transport.
Vous avez un entrepôt ou une filiale : le logiciel de facturation Espagne devient obligatoire
Dès que vous posez une structure stable en Espagne, la donne change.
Une plateforme de cross-docking près de la frontière, une filiale à Barcelone, une agence qui émet ses propres factures : à partir de là, ces factures relèvent de la fiscalité espagnole, et le logiciel qui les produit doit être conforme à Verifactu.
C'est le point de bascule que beaucoup découvrent trop tard, une fois l'implantation déjà en route. Dès lors, un logiciel de facturation pensé pour le transport n'est plus une option de confort mais une brique de conformité.
Les cas où l'AEAT vous exempte : le SII, le Pays basque et la Navarre
Trois situations vous sortent du dispositif, même avec une activité en Espagne.
Vous relevez déjà du SII. Si votre entreprise transmet ses registres de TVA en temps quasi réel à l'administration, le contrôle est jugé suffisant : Verifactu ferait doublon, vous en êtes dispensé.
Vous êtes domicilié au Pays basque ou en Navarre. Ces territoires disposent de leur propre régime fiscal, avec leurs propres règles de facturation. Pour le reste, les enjeux de la facturation dans le transport routier restent les mêmes des deux côtés de la frontière.
Verifactu en 2027 : les échéances, et pourquoi la moitié des articles en ligne se trompent encore
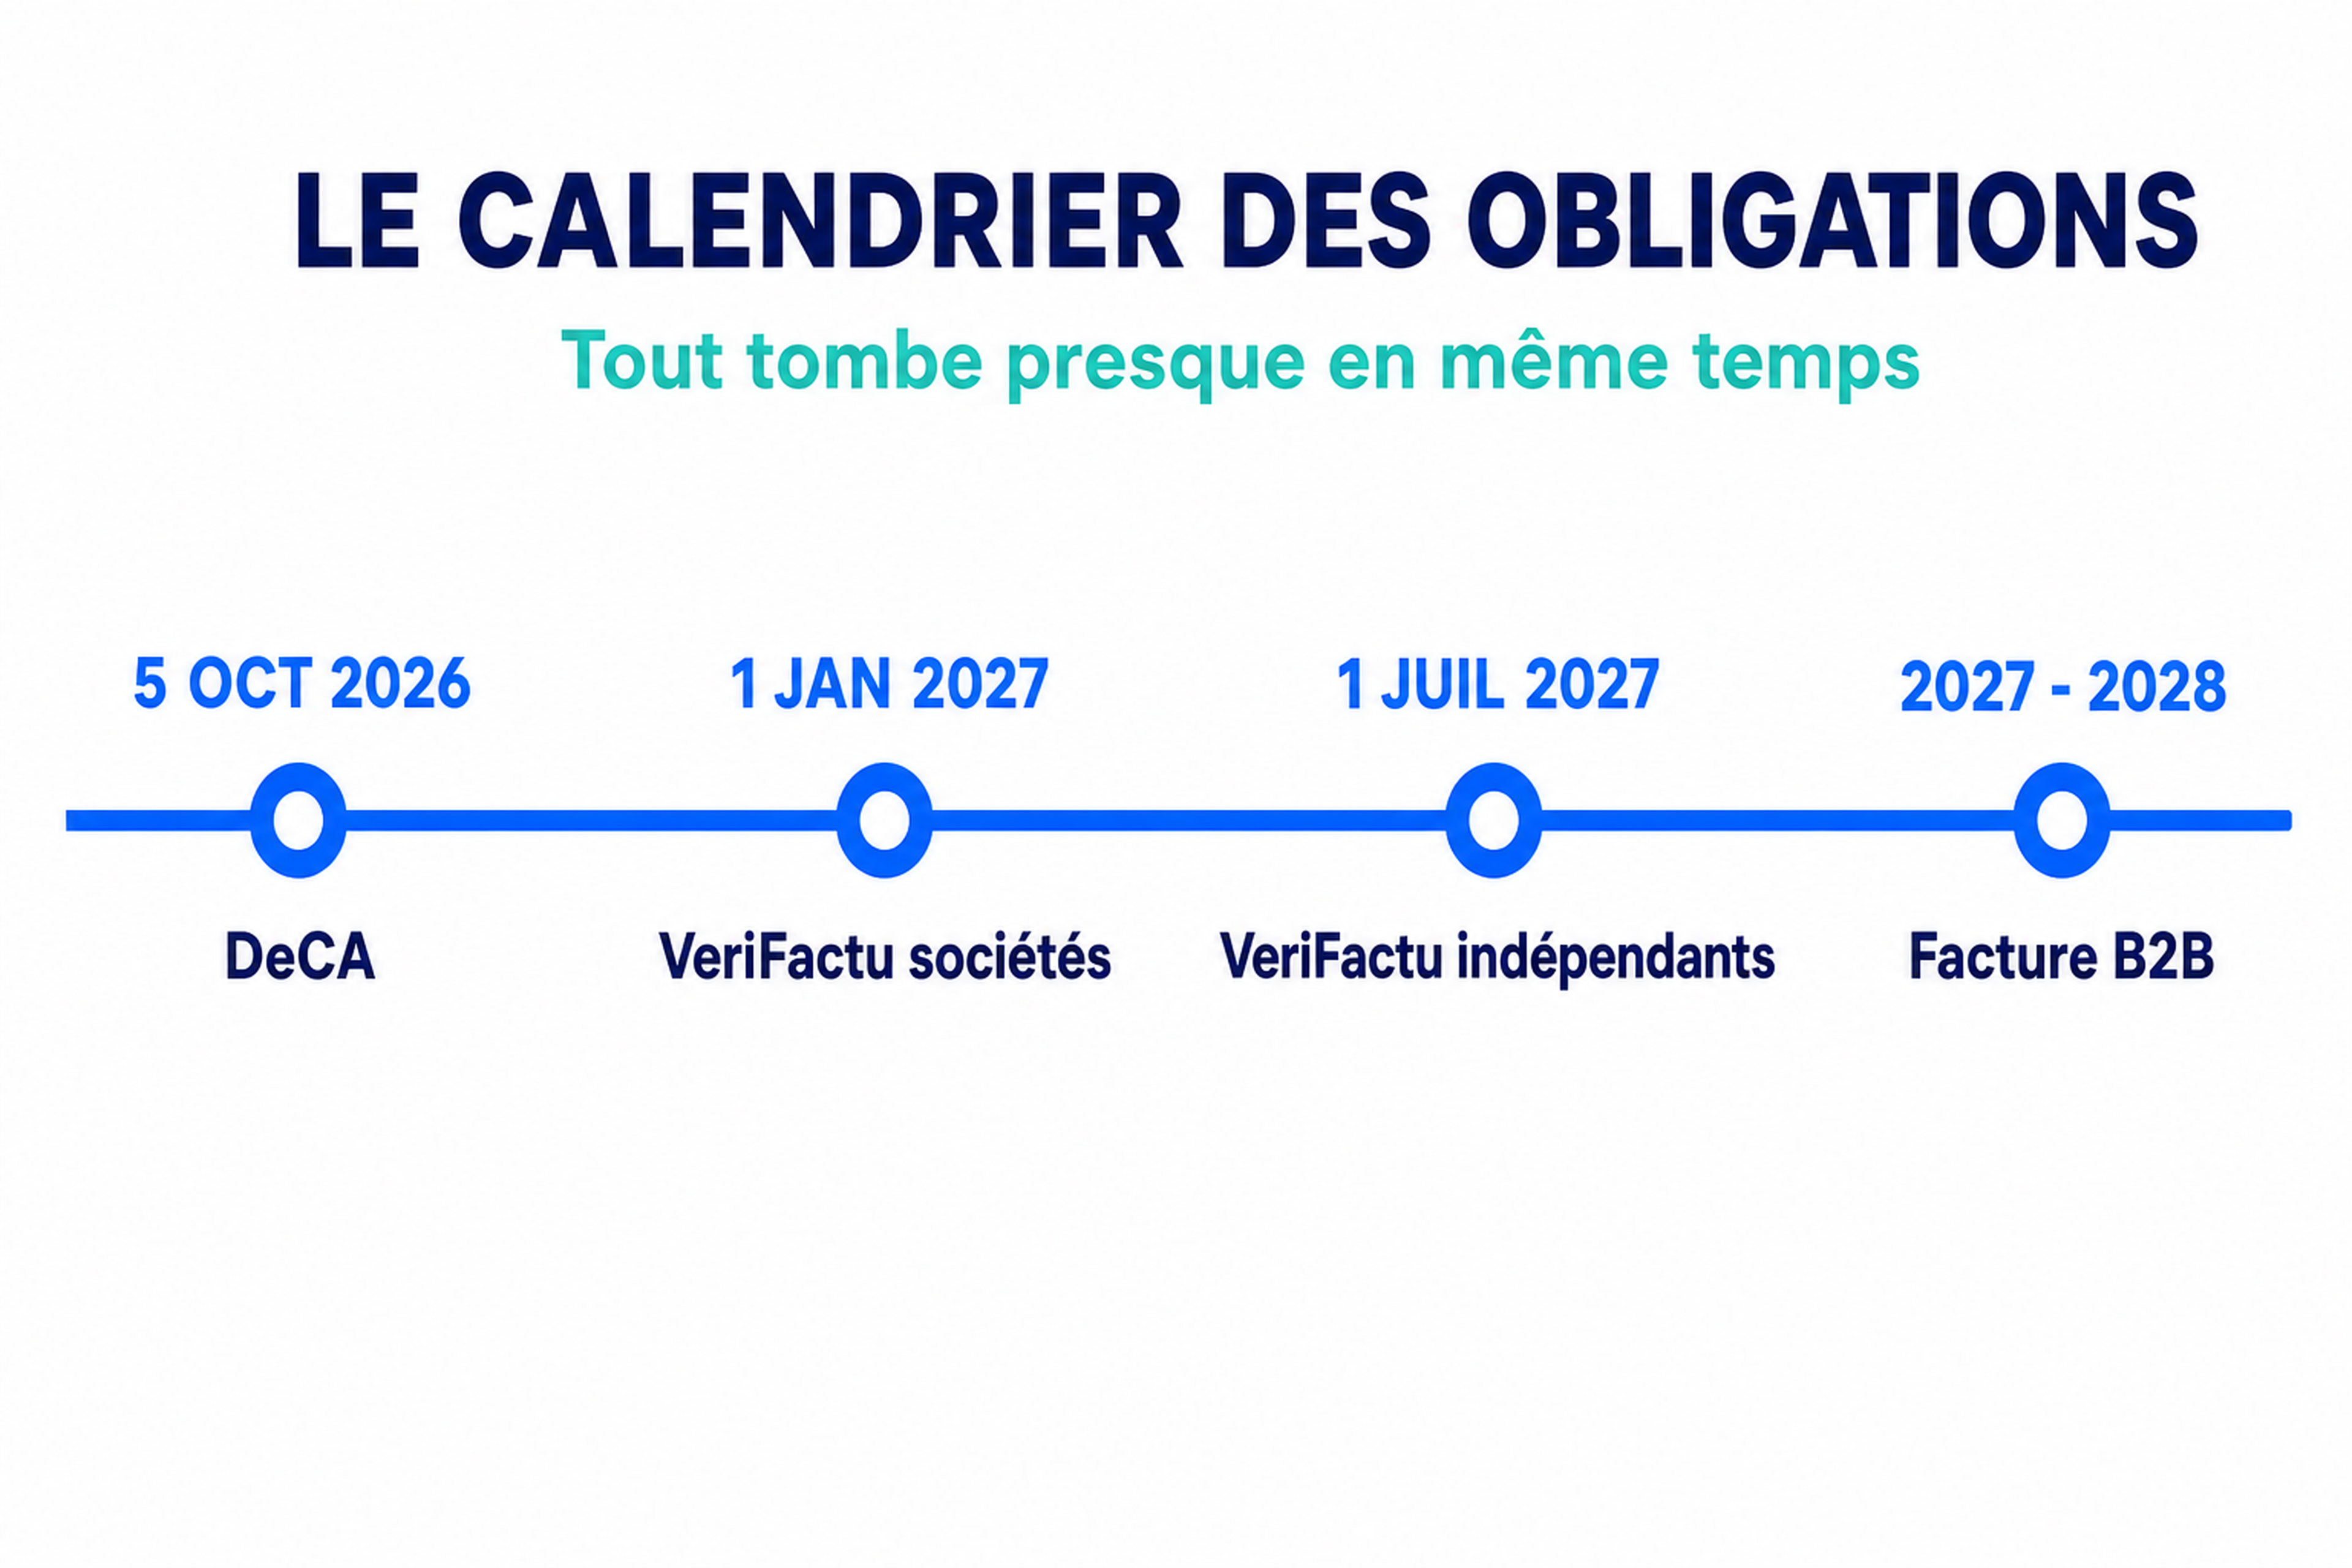
Verifactu devient obligatoire le 1er janvier 2027 pour les sociétés et le 1er juillet 2027 pour les indépendants et les non-résidents avec établissement permanent. Le report d'un an a été acté par le décret-loi royal 15/2025.
Notez ces deux dates, ce sont les seules qui comptent :
1er janvier 2027 pour les sociétés, c'est-à-dire les entreprises soumises à l'impôt sur les sociétés.
1er juillet 2027 pour les travailleurs indépendants, les entités en régime d'attribution de revenus, et les non-résidents disposant d'un établissement permanent.
Si vous croisez encore, au détour d'une recherche, des articles qui annoncent 2026, ne vous laissez pas piéger : c'est l'ancien calendrier. Le décret-loi royal 15/2025, adopté en décembre 2025, a repoussé l'ensemble d'un an.
Un calendrier que nous tenons à jour, au même titre que celui de la réforme de la facturation électronique en France. Un contenu qui parle toujours de 2026 n'a tout simplement pas été mis à jour, et c'est un bon moyen de repérer une source qui a pris la poussière.
La presse spécialisée du transport espagnol ne cachait d'ailleurs pas, au moment de ce report, que beaucoup d'entreprises du secteur n'étaient pas prêtes.
Verifactu, SII, facture B2B et DeCA : quatre obligations à ne pas confondre
Verifactu sécurise la facture dans le logiciel, le SII transmet les registres de TVA, la facture B2B encadre le format d'envoi, et le DeCA concerne le document de transport. Quatre obligations espagnoles distinctes, avec quatre calendriers.
Voilà l'angle mort de presque tous les articles sur le sujet. Quand on roule en Espagne, on ne fait pas face à une obligation, mais à quatre, chacune avec son calendrier et sa logique.
Les confondre, c'est le meilleur moyen de payer deux fois, ou de croire qu'un seul outil règle tout alors qu'il n'en est rien.
Verifactu ou SII : deux contrôles fiscaux différents
On les mélange souvent, à tort. Verifactu agit sur le logiciel qui fabrique la facture, en garantissant qu'elle ne pourra plus être altérée.
Le SII, lui, ne touche pas au logiciel : il oblige certaines entreprises à transmettre leurs registres de TVA à l'administration dans un délai très court après l'émission.
L'un verrouille la facture à la source, l'autre la déclare après coup. On peut relever de l'un sans l'autre, et être soumis au SII vous exempte justement de Verifactu.
Verifactu et la facture électronique en Espagne : sécuriser n'est pas transmettre
Autre confusion classique. Verifactu encadre la manière dont votre facture est produite et sécurisée. La facture électronique B2B, issue de la loi Crea y Crece, encadre tout autre chose : le format structuré de la facture et le canal par lequel vous l'envoyez à votre client.
Sécuriser une facture et la transmettre au bon format sont deux exigences distinctes, avec deux calendriers séparés.
Obligation | Ce qu'elle encadre | Qui est concerné | Échéance |
|---|---|---|---|
Verifactu | La sécurisation et l'inaltérabilité de chaque facture, dans le logiciel | Sociétés et indépendants soumis à la fiscalité espagnole | Sociétés : 1er janvier 2027. Indépendants : 1er juillet 2027 |
SII | La transmission des registres de TVA en temps quasi réel | Grandes entreprises, groupes de TVA, inscrits au REDEME | En vigueur depuis 2017 |
Facture électronique B2B (Crea y Crece) | Le format et le canal d'envoi des factures entre entreprises | Toutes les entreprises, par paliers de chiffre d'affaires | À partir de 2027, puis 2028 |
DeCA (document de contrôle) | Le document de transport numérique, à bord | Transport intérieur et cabotage en Espagne | 5 octobre 2026 |
Ce tableau montre bien pourquoi un transporteur qui s'installe en Espagne ne peut pas traiter ces sujets en silos : ils tombent presque en même temps, et chacun demande sa réponse.
Le DeCA, par exemple, prolonge la logique de la lettre de voiture électronique que beaucoup connaissent déjà côté français.
Sanctions Verifactu : le coût réel du non-respect
Utiliser un logiciel non conforme à Verifactu expose à 50 000 euros d'amende par exercice, et jusqu'à 150 000 euros en cas de double comptabilité, selon l'article 201 bis de la loi fiscale générale espagnole.
Parlons chiffres, parce que c'est souvent ce qui fait bouger les lignes. L'article 201 bis de la Ley General Tributaria est sans ambiguïté :
50 000 euros par exercice pour l'entreprise qui utilise un logiciel de facturation non conforme.
Jusqu'à 150 000 euros si l'administration établit une double comptabilité.
150 000 euros par exercice et par type de logiciel pour l'éditeur qui fabrique ou commercialise un outil non conforme.
Retenez la nuance qui protège votre trésorerie : la sanction ne tombe pas parce que vous avez fait une erreur sur une facture, mais parce que votre logiciel autorise de la faire disparaître. C'est l'outil qui est jugé, pas votre honnêteté.
La logique rejoint celle de la comptabilisation d'une facture de transport : ce qui compte, c'est la traçabilité de bout en bout. D'où l'importance de choisir le bon dès maintenant, plutôt que d'attendre un premier contrôle pour le découvrir.
Se conformer à Verifactu sans multiplier les outils
La conformité est plus simple quand la facture est générée depuis le même système que la mission de transport.
Un TMS qui intègre la facturation évite d'empiler des outils séparés pour Verifactu, la facture électronique et le document de transport.
Face à ces quatre obligations, le premier réflexe est souvent d'empiler les solutions : un logiciel pour la facture, un autre pour le document de transport...
Sauf que chaque outil ajouté, c'est une intégration de plus, une facture de plus, un point de casse de plus.
La logique inverse est plus solide : faire naître la facture au même endroit que le reste de votre activité de transport.
Quand la facturation est adossée à la commande, à la mission et à la lettre de voiture, la conformité n'est plus un chantier séparé, elle découle naturellement du flux.
C'est exactement ce que permet un TMS comme Dashdoc, avec sa facturation intégrée à l'exploitation et son intégration Verifactu, porté par des équipes en France et en Espagne, dont une présence à Madrid au contact direct des règles locales et de leurs évolutions.
Vous ne courez plus après la conformité aux quatre coins de vos outils : elle est intégrée là où le travail se fait déjà, et se connecte à vos outils comptables habituels.
Verifactu n'est pas une tempête à redouter, c'est une échéance à préparer.
Les entreprises qui s'y prennent tôt en font une simple mise à niveau ; celles qui traînent risquent de s'y retrouver le dos au mur, à quelques semaines de la date. Vous savez désormais si vous êtes concerné, ce que la loi exige, et par où commencer.
Il ne reste plus qu'à regarder votre facturation actuelle en face, et à vous poser la seule question qui vaille : tiendra-t-elle la route en 2027 ?
Vous facturez déjà en Espagne, ou vous vous apprêtez à le faire ? Nos équipes sur place à Madrid connaissent la réglementation espagnole dans le détail et vous montrent comment vous mettre en conformité sans multiplier les outils.
Questions fréquentes sur Verifactu
Je suis une entreprise française, suis-je vraiment concerné par Verifactu ?
Cela dépend de votre présence en Espagne. Si vous y avez un établissement permanent (entrepôt, agence, filiale), avec un NIF commençant par W, oui. Si vous facturez depuis la France un client espagnol sans structure sur place, non : c'est votre client qui gère la TVA.
Mon logiciel de facturation français suffit-il en Espagne ?
Seulement s'il est déclaré conforme à Verifactu auprès de l'administration espagnole. Un logiciel conçu pour la seule réglementation française ne coche pas forcément les exigences espagnoles. Demandez la Declaración Responsable à votre éditeur, ou optez pour un logiciel de facturation conforme en Espagne.
Verifactu ou SII, quelle différence ?
Verifactu agit sur le logiciel qui produit la facture et garantit son inaltérabilité. Le SII transmet vos registres de TVA à l'administration après émission. Être soumis au SII vous exempte de Verifactu.
Que risque mon entreprise si son logiciel n'est pas conforme ?
Jusqu'à 50 000 euros d'amende par exercice pour l'usage d'un logiciel non conforme, et 150 000 euros en cas de double comptabilité. La sanction vise l'outil, pas une erreur ponctuelle de facturation. À rapprocher du régime général des sanctions du transport en Espagne.
Verifactu, c'est bien pour 2027 et non 2026 ?
Oui. Les dates initiales de 2026 ont été repoussées d'un an par le décret-loi royal 15/2025. Tout article qui parle encore de 2026 n'est pas à jour.
Pour aller plus loin : la facturation électronique dans le transport en France et le document de contrôle numérique en Espagne (DeCA).