

Descubre aquí sus diferencias y los plazos 2027.
«Como ya adapté mi software a VeriFactu, la factura electrónica la tengo resuelta, ¿no?» Esta frase se escucha cada semana en las oficinas de transporte y logística.
Y la respuesta es no. Es, de hecho, uno de los malentendidos que más caros salen ahora mismo: hasta 50.000 € de sanción por usar un programa no conforme.
Sobre el papel, todo se parece. Dos reformas, dos calendarios que no paran de moverse, el mismo vocabulario de «factura digital» que tu editor de software y tu gestor usan sin distinguirlos.
Si diriges una empresa de transporte, gestionas una flota o facturas a otras compañías, seguramente te haces estas preguntas:
¿Tengo que enviar mis facturas a la Agencia Tributaria (AEAT) en tiempo real, o basta con conservarlas?
¿Mi programa de facturación actual está homologado o toca cambiarlo antes de la fecha?
El aplazamiento a 2027, ¿me deja tranquilo de verdad o ya hay obligaciones activas hoy?
¿La factura electrónica B2B me obliga también a VeriFactu, o al revés?
Sigo facturando en Excel o en papel: ¿me afecta o no?
Vamos a responderlas una por una, sin jerga inútil y con las fechas al día tras el último aplazamiento.
¿Son lo mismo VeriFactu y la factura electrónica?
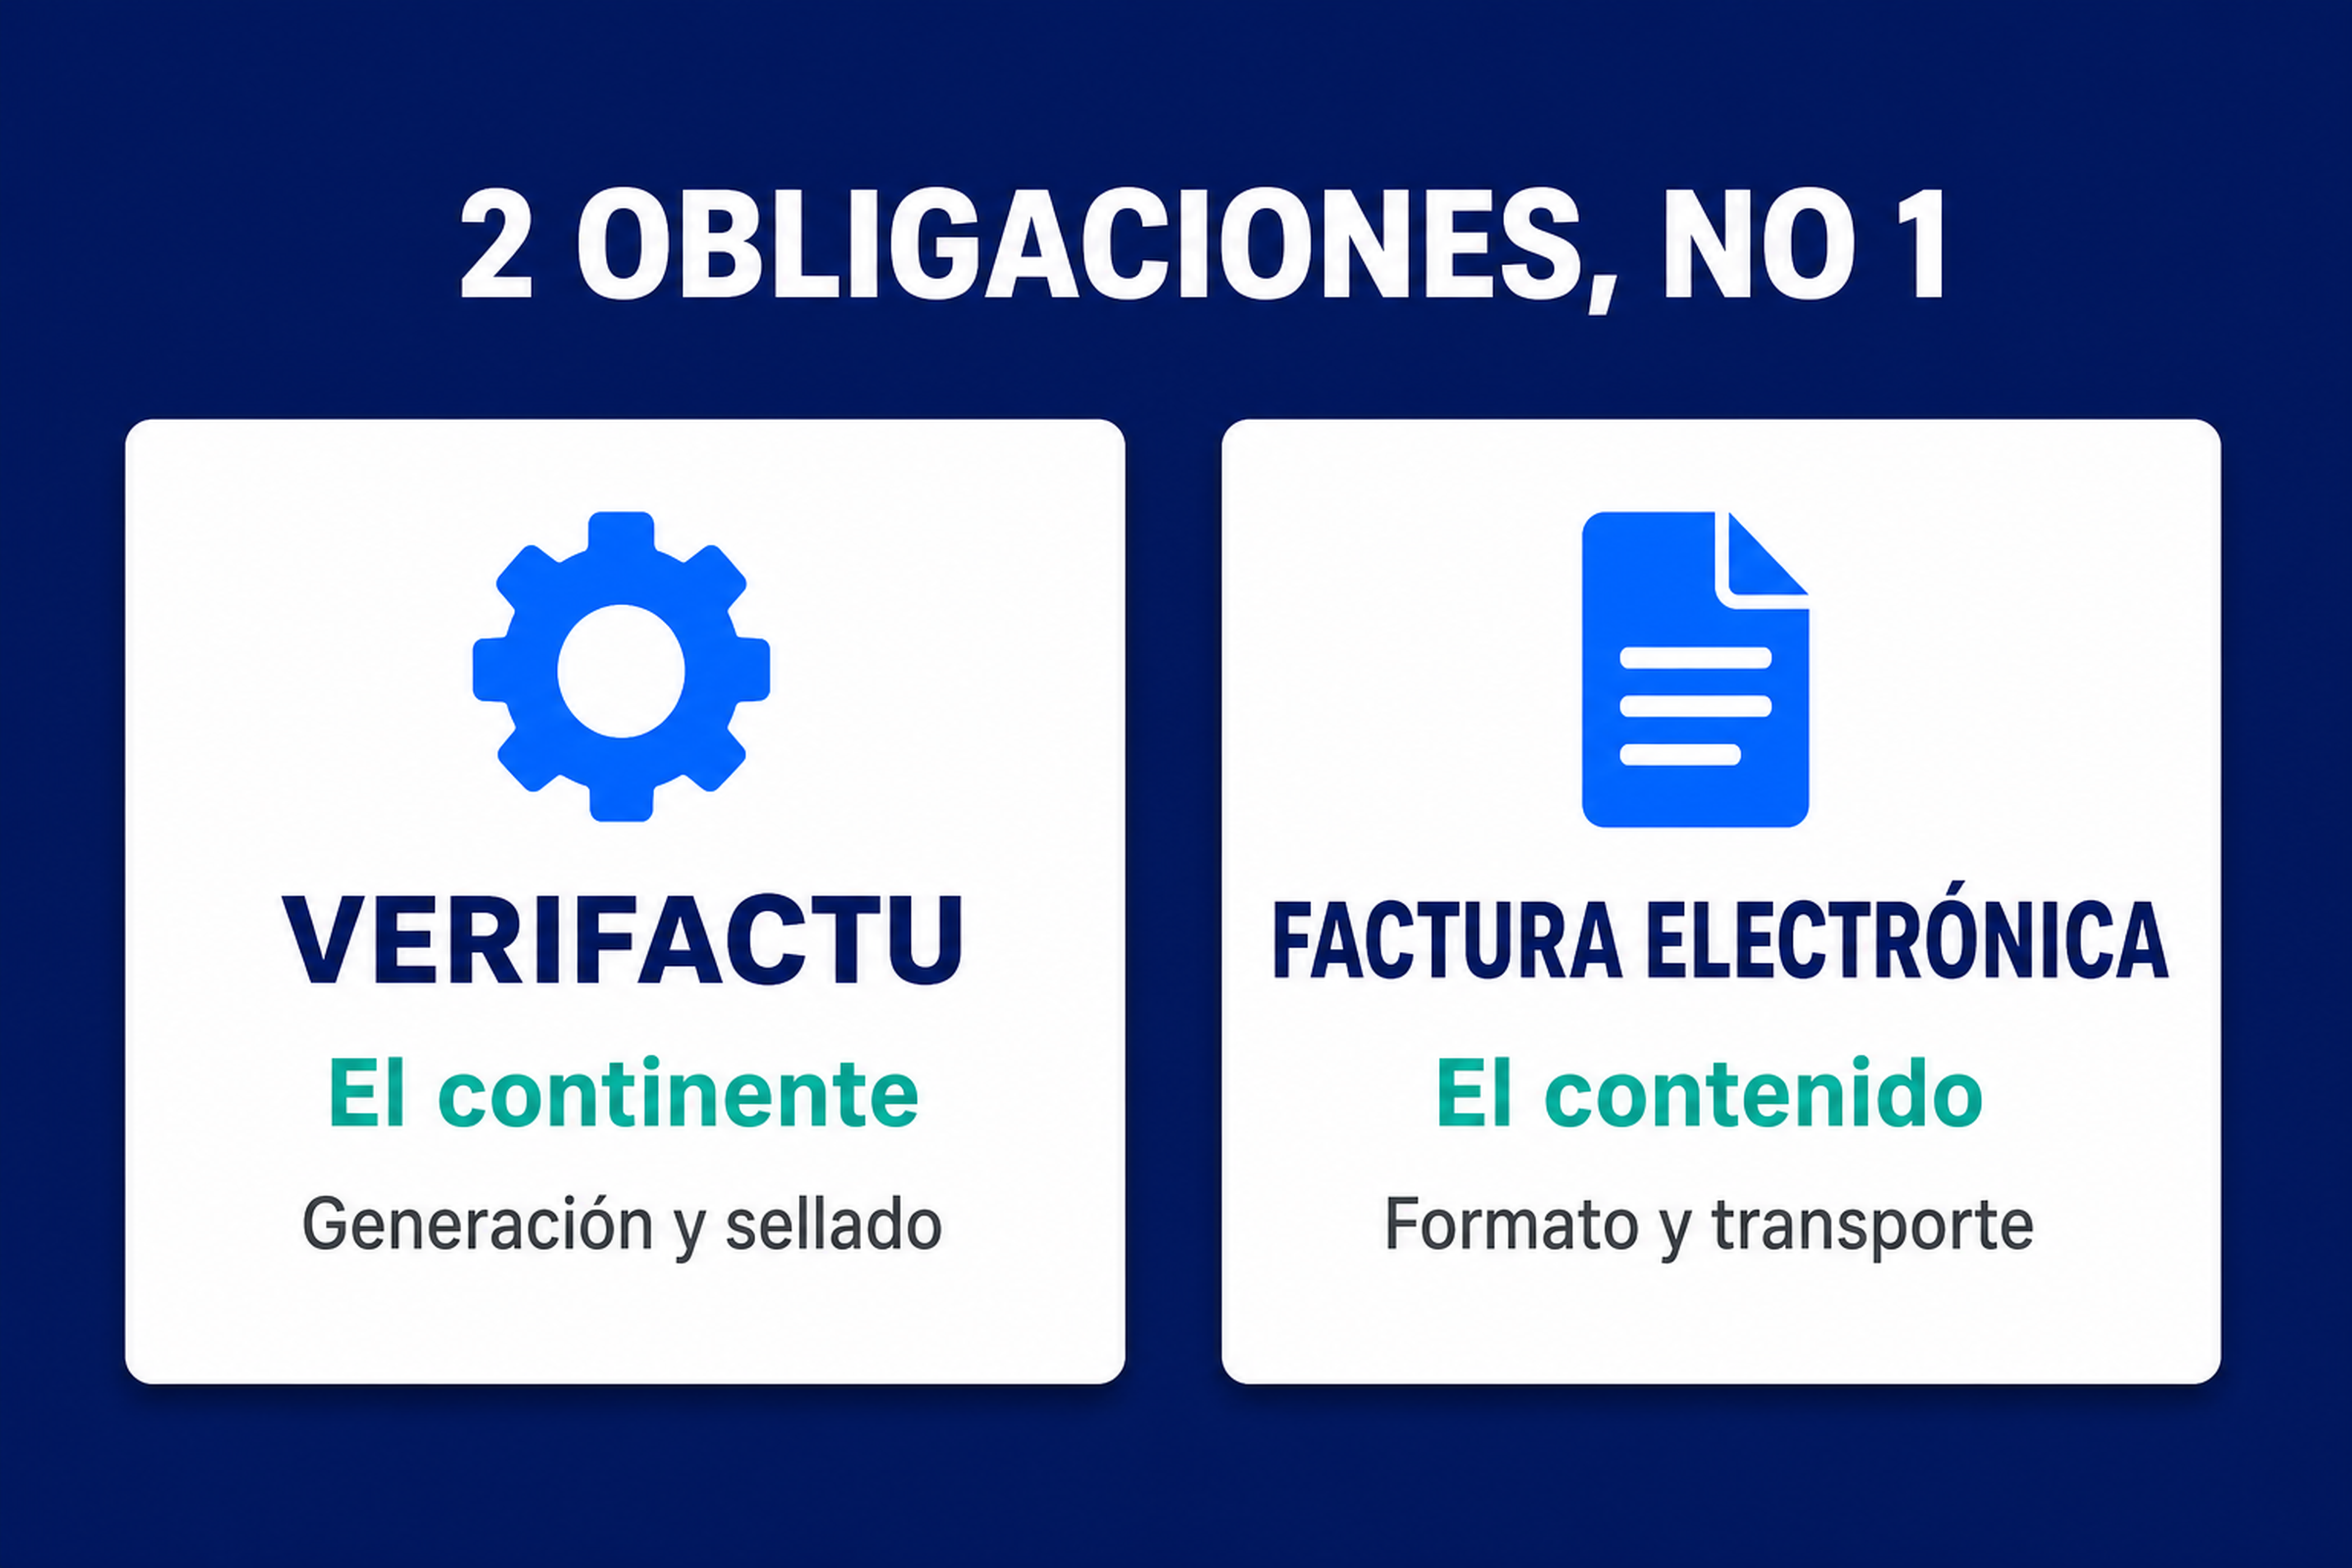
No. Y conviene fijarlo, porque de ahí nace casi toda la confusión. La distinción, en una frase por dispositivo:
VeriFactu regula el software con el que facturas, para que a Hacienda no se le cuele ninguna factura manipulada. Nace de la Ley Antifraude (Ley 11/2021).
La factura electrónica obligatoria regula el formato en el que envías una factura a otra empresa, para acabar con el papel y el PDF suelto. Nace de la Ley Crea y Crece (Ley 18/2022).
¿Qué es VeriFactu?
VeriFactu es el dispositivo diseñado por la Agencia Tributaria (AEAT) para garantizar que cada factura se genera y conserva de forma íntegra, inalterable y trazable.
Su base legal: la Ley Antifraude (11/2021) y el Real Decreto 1007/2023.
Su objetivo operativo: acabar con el software de doble uso, esos programas que permitían llevar una contabilidad para Hacienda y otra para el cajón.
Primer reflejo de experto que conviene corregir: VeriFactu no es una factura ni un programa que debas comprar.
Es un pliego de requisitos técnicos que tu sistema informático de facturación (SIF) tiene que cumplir. En concreto, tu SIF debe garantizar seis principios:
Integridad: los datos no pueden alterarse una vez registrados.
Conservación: los registros se guardan y quedan disponibles para la AEAT.
Accesibilidad: la información puede consultarse y entregarse sin trabas.
Legibilidad: los registros son comprensibles y explotables por la Administración.
Trazabilidad: cada factura deja un rastro completo, de principio a fin.
Inalterabilidad: nada puede modificarse sin dejar constancia.
Cómo funciona
En cada emisión, tu software produce un registro de facturación sellado con un hash encadenado: cada registro se engancha al anterior.
Así resulta imposible borrar o retocar una factura sin romper la cadena y, por tanto, sin dejar un rastro visible en una inspección. A eso se suman dos marcas visibles:
Un código QR que tu cliente escanea para verificar la factura en la sede electrónica de la AEAT.
La leyenda «VERI*FACTU» o «Factura verificable en la sede electrónica de la AEAT» cuando los registros se remiten a Hacienda.
Las dos modalidades: VERI*FACTU y NO VERI*FACTU
Aquí se juega tu día a día, y es el punto que casi todos los artículos pasan por alto. La norma abre dos vías:
VERI*FACTU: tu software envía cada registro a la AEAT de forma automática e inmediata. Menos carga de conservación, menos riesgo documental y una posición mucho más sólida el día de una inspección.
NO VERI*FACTU: sin envío en tiempo real, pero tu sistema debe firmar electrónicamente cada registro, conservarlo de forma inalterable y mantener un registro de eventos. Mantienes el control, a cambio de obligaciones técnicas más pesadas.
A quién afecta y desde cuándo
VeriFactu apunta a todo el que factura con software, en B2B, B2C y B2G. Comercio con TPV, taller, tienda online, asesoría: todos entran.
Quedan fuera, entre otros, los ya acogidos al SII y quienes facturan sin sistema informático (papel, Word, Excel), aunque la dirección de la norma señala claramente hacia la digitalización.
Las fechas cambiaron. El Real Decreto-ley 15/2025 (2 de diciembre de 2025) aplazó por segunda vez la entrada en vigor. El calendario que manda hoy:
Fabricantes de software: sistemas adaptados desde el 29 de julio de 2025 (este plazo no se ha movido).
Sociedades (Impuesto sobre Sociedades): 1 de enero de 2027.
Autónomos y demás obligados: 1 de julio de 2027.
El error que no debes cometer: leer este aplazamiento como una luz verde para esperar. El marco antifraude lleva vigente desde 2021 y la obligación de los editores ya está activa.
Dicho de otro modo: si tu proveedor de software no tiene solución homologada hoy, ya está incumpliendo, y esa es tu señal para cambiarlo sin esperar a 2027. Prevé también la conservación de los registros durante al menos cuatro años, sea cual sea la modalidad.
¿Qué es la factura electrónica obligatoria (B2B)?
La factura electrónica obligatoria nace de la Ley Crea y Crece (18/2022) y obliga a que las facturas entre empresas y profesionales (operaciones B2B) se emitan en un formato digital estructurado, legible de forma automática por otro programa. Su objetivo no es solo digitalizar: busca reducir la morosidad y dar trazabilidad al ciclo de cobro.
Qué exige la Ley Crea y Crece y el RD 238/2026
Durante años faltó el desarrollo reglamentario. El Real Decreto 238/2026, publicado el 31 de marzo de 2026, fija por fin lo práctico:
La factura debe ser un fichero estructurado (formatos como FacturaE, UBL, CII o EDIFACT), no un PDF.
Obligación de informar del estado de la factura (aceptada, rechazada, pagada), para medir la morosidad real.
Intercambio a través de plataformas, pública o privadas, autorizadas.
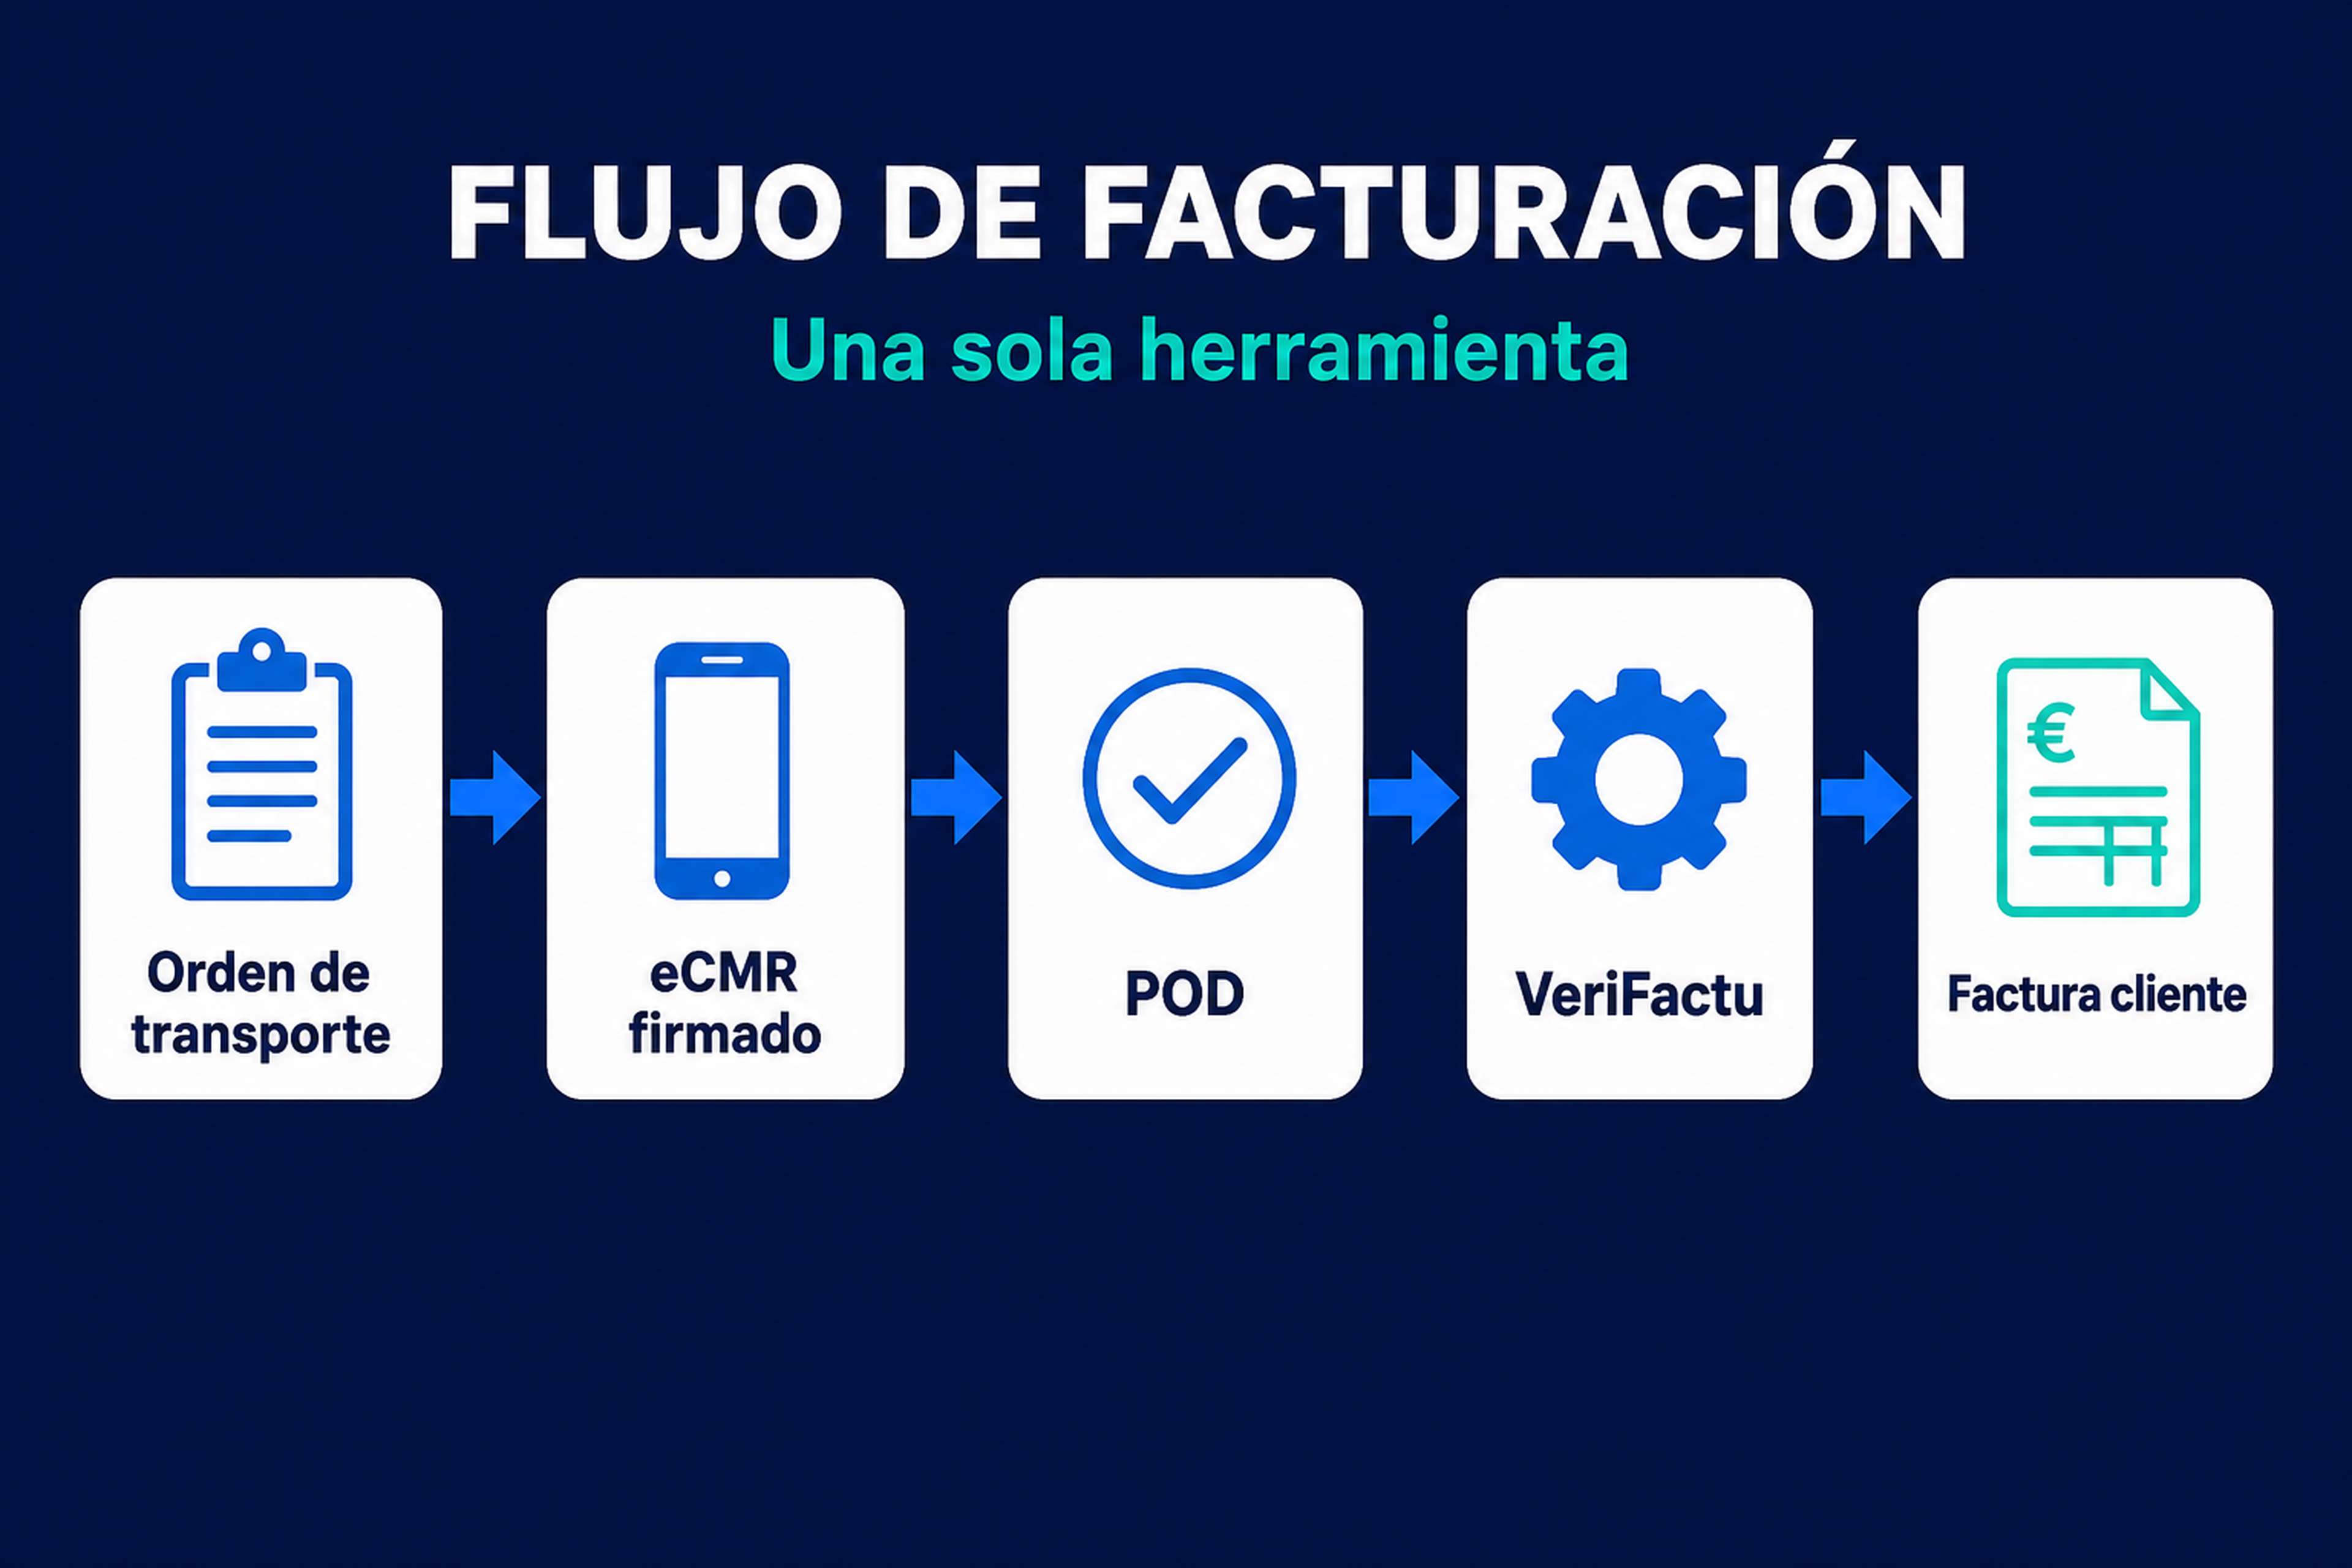
En el transporte, esto tiene una consecuencia directa: los datos de facturación tendrán que cuadrar con los documentos logísticos (orden de transporte, eCMR, albarán). Un solo desfase puede provocar el rechazo de la factura o el bloqueo del pago.
A quién afecta y desde cuándo
Solo afecta a operaciones B2B. Cuando tu cliente es un particular (B2C), esta obligación no te aplica. Su entrada en vigor se ha aplazado de forma escalonada hasta octubre de 2027, precisamente para no solaparse con VeriFactu. Como el calendario definitivo depende del tamaño de la empresa, conviene revisar tu caso con tu asesor.
Diferencias clave entre VeriFactu y factura electrónica
Si solo te quedas con una parte del artículo, que sea esta. Así se distinguen VeriFactu y factura electrónica de un vistazo:
VeriFactu | Factura electrónica B2B
Ley | Ley Antifraude (11/2021) + RD 1007/2023 | Ley Crea y Crece (18/2022) + RD 238/2026 |
|---|---|---|
Qué regula | El software de facturación | El formato de la factura |
Objetivo | Luchar contra el fraude fiscal | Reducir la morosidad y digitalizar el B2B |
Envío a la AEAT | Sí (VERI*FACTU) u opcional (NO VERI*FACTU) | No a la AEAT: la factura va a tu cliente |
Formato | Papel o electrónica | Fichero estructurado obligatorio |
A quién | B2B, B2C y B2G con software | Solo B2B |
Calendario | Sociedades 1 ene. 2027, autónomos 1 jul. 2027 | Escalonado desde oct. 2027 |
Sanciones | Hasta 50.000 € (hasta 150.000 € a fabricantes) | Hasta 10.000 € |
¿Cuál te afecta y cuándo?
La teoría está bien, pero lo que necesitas es saber qué te toca a ti. Cruza tu perfil con cada obligación:
Tu perfil | VeriFactu | Factura electrónica B2B |
|---|---|---|
Sociedad que factura con software | Sí, desde 1 ene. 2027 | Sí, desde oct. 2027 (escalonado) |
Autónomo que factura con software | Sí, desde 1 jul. 2027 | Sí, según calendario |
Empresa que solo factura a particulares (B2C) | Sí (si usa software) | No |
Empresa acogida al SII | Exenta | Según calendario B2B |
Facturas en papel, Word o Excel | No aplican los requisitos SIF | Sí, cuando entre en vigor |
Qué implica para tu empresa de transporte
En el transporte, la facturación es intensiva y casi siempre B2B: facturas a cargadores, liquidaciones a transportistas subcontratados, cargos por esperas, revisión del gasóleo.
Traducción: el sector queda de lleno bajo las dos normativas a la vez.
Tu software de facturación tendrá que ser conforme a VeriFactu y, además, tus facturas entre empresas deberán viajar en formato electrónico estructurado.
El riesgo real no es la norma en sí, es la dispersión. Un programa para emitir facturas, otro para las cartas de porte, hojas de cálculo para las liquidaciones de los afretados.
Cuantas más herramientas sin conectar, más difícil es garantizar que todas cumplen y que los datos cuadran. Y en un sector con márgenes netos del 2 % al 5 %, cada factura rechazada o cada pago bloqueado se nota.
Aquí es donde un programa de gestión de transporte (TMS) con facturación integrada marca la diferencia.
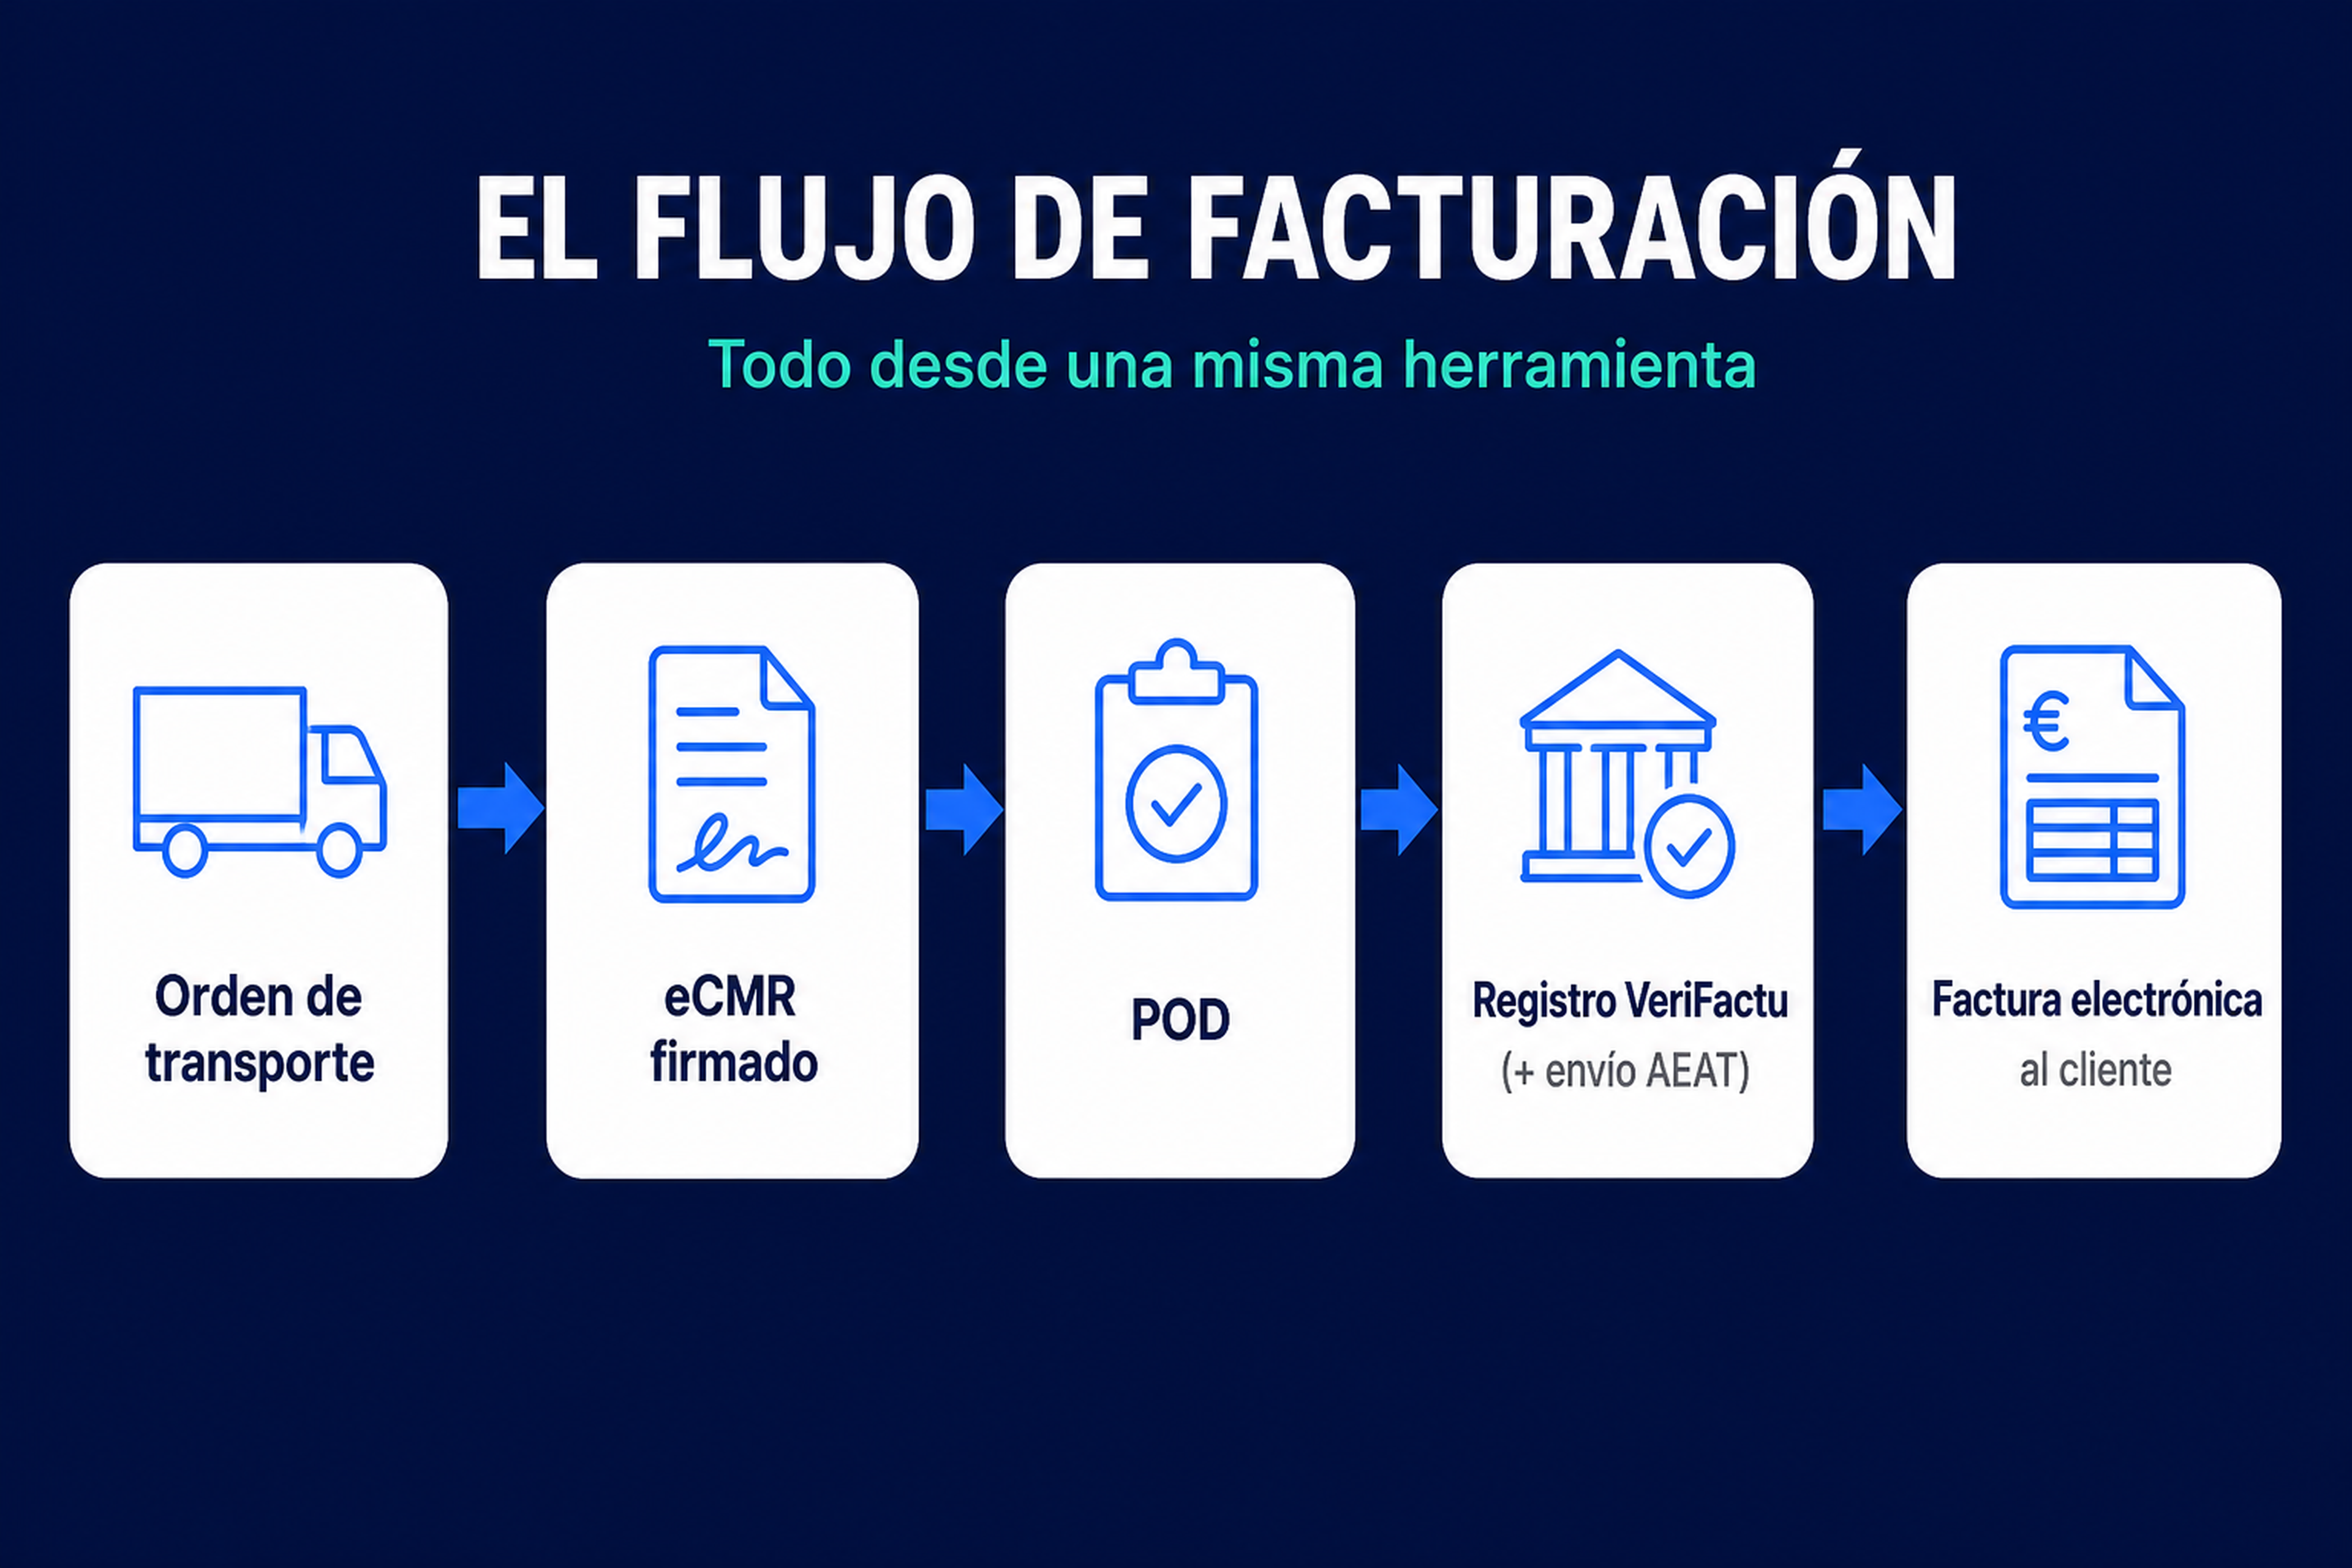
Con Dashdoc el software de gestión del transporte la operativa de carretera y la facturación viven en el mismo sistema: las cartas de porte se firman desde el móvil, el POD queda disponible al instante y la factura puede emitirse el mismo día de la entrega, ya con la revisión del precio del transporte desglosada como exige la normativa.
Menos reintroducción de datos, menos errores y una base preparada para VeriFactu y la factura electrónica cuando lleguen los plazos.
Cómo preparar tu facturación: checklist práctico
Aunque las obligaciones se hayan movido a 2027, anticiparse sigue siendo la mejor jugada:
Audita tu software. Identifica con qué programas facturas hoy (a veces hay más de uno) y comprueba si están o estarán certificados.
Habla con tu proveedor. Los fabricantes deben ofrecer soluciones adaptadas desde julio de 2025; confirma que el tuyo cumple.
Elige tu modalidad. Decide entre VERI*FACTU (envío automático) y NO VERI*FACTU (conservación local).
Prepárate para el formato estructurado. Verifica que tu sistema podrá generar e intercambiar facturas B2B en FacturaE u otros formatos compatibles.
Conserva tus registros de forma inalterable durante al menos cuatro años.
Preguntas frecuentes VeriFactu y factura electrónica
¿Qué es VeriFactu?
Es el sistema de la AEAT que obliga a que el software de facturación genere registros íntegros, inalterables y trazables, con hash encadenado y código QR, para combatir el fraude fiscal.
¿VeriFactu es obligatorio en 2026?
No. El RD-ley 15/2025 lo aplazó a 2027: 1 de enero para sociedades y 1 de julio para autónomos. Los fabricantes de software sí están obligados desde julio de 2025.
¿Es lo mismo VeriFactu que la factura electrónica?
No. VeriFactu regula el software (Ley Antifraude); la factura electrónica regula el formato de las facturas B2B (Ley Crea y Crece). Son obligaciones independientes.
¿VeriFactu obliga a emitir factura electrónica?
No directamente. Puedes cumplir VeriFactu con facturas en papel o electrónicas. La factura electrónica estructurada es una obligación aparte, con su propio calendario.
¿Y si facturo en Excel, Word o en papel?
No te aplican los requisitos de sistema informático de VeriFactu, pero sí la factura electrónica B2B cuando entre en vigor, si facturas a otras empresas.
¿Cuándo entra en vigor cada uno?
VeriFactu: 1 de enero de 2027 (sociedades) y 1 de julio de 2027 (autónomos). Factura electrónica B2B: escalonada desde octubre de 2027.